هل ينجح إصلاح “الدولة المساهمة” في تحسين أداء المؤسسات العمومية في “المغرب”؟
العدالة اليوم
العدالة اليوم
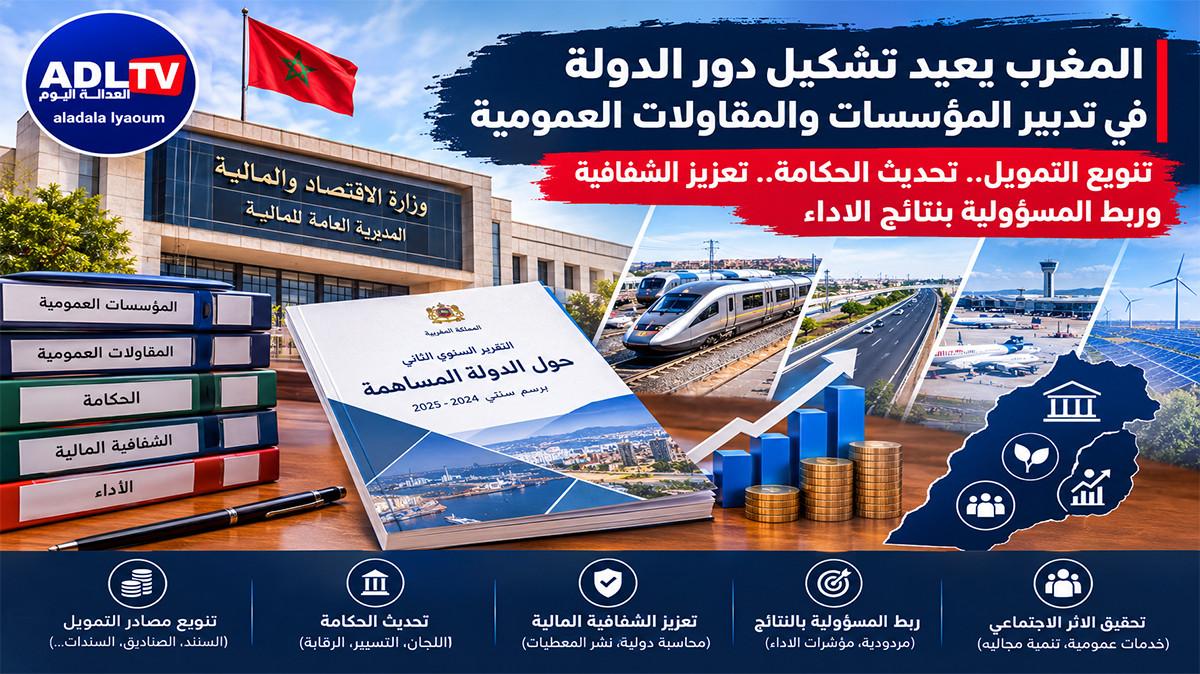
يراهن المغرب على إعادة تشكيل دور الدولة في تدبير المؤسسات والمقاولات العمومية، من خلال تنويع آليات التمويل، تحديث الحكامة، تعزيز الشفافية المالية وربط المسؤولية بنتائج الأداء.
في هذا السياق، أبرز التقرير السنوي الثاني حول “الدولة المساهمة”، برسم عامي 2024 و2025، ملامح هذا التحول. من جهة الانتقال تدريجيا من إرساء القواعد القانونية والمؤسساتية إلى اختبار قدرة الإصلاح على إنتاج أثر اقتصادي واجتماعي ملموس.
في هذا الصدد، كشف التقرير، الذي نشرته “الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة وتتبع نجاعة أداء المؤسسات والمقاولات العمومية”، في 22 أكتوبر 2026. عن توجه نحو تعبئة موارد استثمارية خارج الآليات التقليدية للميزانية. بالتوازي مع إعادة تنظيم المحفظة العمومية وتطوير أدوات تتبع الأداء.
مسار يضع المؤسسات العمومية أمام معادلة مزدوجة: تحسين مردوديتها الاقتصادية وصيانة أدوارها في تقديم الخدمات الأساسية وحماية المصالح الاستراتيجية للدولة.
هنا لا بد من الإشارة، أن الهندسة التمويلية الجديدة تتصدر مؤشرات التقرير. بعدما عملت الوكالة خلال عام 2025 على هيكلة آليات بديلة لتغطية احتياجات استثمارية مهيكلة تقدر بنحو 148.5 مليار درهم. في توجه يهدف لتخفيف الضغط المباشر على المالية العامة وتوسيع قاعدة الموارد المتاحة لإنجاز المشاريع الكبرى.
تشمل هاته الآليات حلول التسنيد، هيئات التوظيف الجماعي العقاري وإصدار السندات. بما يسمح بتعبئة التمويل عبر قنوات متنوعة. مع السعي للحد من اللجوء المباشر لضمان الدولة.
هكذا، ووفق المعطيات الواردة، فقد ساهمت هاته الهندسة في تخفيف الضغط على ميزانية الدولة بنحو 100 مليار درهم.
تكتسب هاته المقاربة أهمية خاصة في سياق تسريع الاستثمارات المرتبطة بالبنيات التحتية. في مقدمتها تمديد شبكة القطار فائق السرعة، تطوير الطرق السيارة وتوسعة المطارات. استعدادا للاستحقاقات التنموية والرياضية المرتبطة بأفق 2030. غير أن تنويع مصادر التمويل لا يعفي من ضرورة تقييم الكلفة الإجمالية لهاته العمليات، شروطها المالية والالتزامات التي قد تترتب عنها مستقبلا. فتخفيف العبئ المباشر على الميزانية، لا يعني بالضرورة اختفاء المخاطر المالية، بل قد يعيد توزيعها بين المؤسسات العمومية ومصادر التمويل المختلفة.
محفظة عمومية بثقل اقتصادي ومالي
تكشف المؤشرات المجمعة عن الوزن الذي تحتله المؤسسات والمقاولات العمومية في الاقتصاد الوطني. أن المحفظة الداخلة ضمن نطاق تدخل الوكالة، التي تضم 57 هيئة موزعة على خمسة أقطاب مهنية و16 قطاعا استراتيجيا. تشغل أكثر من 86 ألف موظف ومستخدم.
ووفق الأرقام الواردة في التقرير، فقد بلغ رقم المعاملات الإجمالي لهاته الهيئات 242.9 مليار درهم، خلال عام 2024. مسجلا نموا سنويا قدره 8 في المائة. كما ساهمت بنحو 67 في المائة من إجمالي رقم معاملات القطاع العام. فيما استحوذت على قرابة 95 في المائة من القيمة المضافة و79 في المائة من الاستثمارات العمومية.
على المستوى المالي، بلغت نتيجة الاستغلال 41.7 مليار درهم. فيما وصل صافي الأرباح المجمعة إلى نحو 22.5 مليار درهم.
مؤشرات تعكس الأهمية التي تكتسيها قطاعات من قبيل الفوسفاط، الطاقة، النقل واللوجستيك في دعم النتائج المالية للمحفظة العمومية. إلا أن الوزن الاقتصادي لهاته المؤسسات يجعل تقييم أدائها أوسع من مجرد قياس رقم المعاملات أو الأرباح. لكون المؤسسات العمومية تضطلع، إلى جانب نشاطها الاقتصادي. بأدوار مرتبطة باستمرارية المرافق والخدمات الأساسية، تنفيذ السياسات العمومية، دعم الاستثمار وتقليص الفوارق المجالية.
من هنا، يظل التحدي الأكبر متصلا بكيفية تحويل الأداء المالي إلى تحسن فعلي في جودة الخدمات، ونجاعة الإنفاق، وسهولة الولوج إلى المرافق العمومية.
من إعادة الهيكلة إلى تحسين الأداء
على المستوى المؤسساتي، أفاد التقرير بحصول تقدم في تنفيذ الإصلاح القانوني والتنظيمي للقطاع العام. وذلك من خلال اعتماد ونشر قانون وستة مراسيم مرتبطة بالإصلاح. فضلا عن نشر قانونين متعلقان بتحويل مؤسسات عمومية لشركات مساهمة. إلى جانب مصادقة المجلس الحكومي على مشروع قانون إضافي في المجال ذاته.
يستهدف هذا المسار تحديث الأطر القانونية للمؤسسات المعنية، وملاءمة أشكالها التنظيمية مع طبيعة أنشطتها، وتطوير استقلالية التدبير وربطها بمؤشرات الأداء. غير أن التحول إلى شركة مساهمة لا يمثل، في حد ذاته، ضمانة لتحسين النجاعة. إذ تظل النتائج رهينة بجودة القرارات الاستثمارية، فعالية الرقابة ووضوح العلاقة بين الدولة بصفتها مساهما والأجهزة المسيرة والقطاعات الوصية.
في هذا السياق، لا بد من التنبيه، أن الإصلاح يقتضي التمييز بين المؤسسات ذات النشاط التجاري، وتلك التي تضطلع بمهام استراتيجية أو بخدمات عامة لا يمكن إخضاعها حصرا لمنطق الربح. تبعا لذلك يظل الحفاظ على هاته الوظائف ضروريا لضمان التوازن بين الاستدامة المالية ومتطلبات المصلحة العامة.
حكامة مجالس الإدارة تحت المجهر
في إطار تطوير أجهزة التسيير والرقابة، أفاد التقرير بإحداث 46 لجنة متخصصة وتوسيع صلاحيات 21 لجنة أخرى، خلال الفترة الممتدة ما بين عامي 2023 و2026. في مجالات التدقيق والمخاطر والاستراتيجية والتعيينات والأجور. كما جرى تعيين 33 متصرفا مستقلا على مستوى 24 مقاولة عمومية، بهدف تعزيز الخبرات داخل مجالس الإدارة وتطوير آليات اتخاذ القرار.
تندرج هاته التدابير، ضمن توجه يروم مأسسة الحكامة، تحسين الرقابة الداخلية، تطوير القدرة على استباق المخاطر ومتابعة تنفيذ الاستراتيجيات. إلا أن القيمة الفعلية لهاته الآليات لا تقاس بعدد اللجان أو التعيينات وحده، بل بمدى استقلاليتها وفاعليتها، وبقدرتها على رصد الاختلالات ومساءلة المسؤولين عن النتائج.
كما شمل المسار أيضا اعتماد ميثاق حكامة الوكالة وميثاق للمعايير البيئية والاجتماعية والحكامة. إلى جانب إطلاق علامة التميز الوطنية “جيد”، وتوقيع عقد برنامج وسبع مذكرات تفاهم واتفاقية ثلاثية في قطاع الطاقات المتجددة.
يعكس إدماج المعايير البيئية والاجتماعية والحكامة توجها نحو توسيع مفهوم الأداء، ليشمل الاستدامة والمسؤولية الاجتماعية وجودة التدبير، إلى جانب النتائج المالية. لكن الرهان الأكبر يبقى متصلا بالقدرة على تحويل هاته الالتزامات إلى ممارسات قابلة للتقييم، ومؤشرات منشورة، ونتائج يمكن قياسها على مستوى المؤسسات والمستفيدين من خدماتها.
المحاسبة الدولية لتعزيز الشفافية
من أبرز الأوراش التي توقف عندها التقرير، إعداد وتجميع حسابات “الدولة المساهمة” وفق المعايير الدولية للتقارير المالية (IFRS)، برسم السنوات 2022 و2023 و2024.
توجه يهدف إلى توفير قراءة أكثر شمولا للوضعية المالية للمحفظة العمومية، وتحسين قابلية مقارنة المعطيات المتعلقة بالأصول والالتزامات والنتائج.
كما تشكل المحاسبة الموحدة، أداة مهمة لدعم اتخاذ القرار، وتحديد المخاطر المالية، وتعزيز وضوح المعلومات المتاحة للدولة والشركاء الماليين. غير أن الاستفادة الكاملة منها تظل مرتبطة بجودة البيانات، وانتظام تحيينها ووضوح نطاق التجميع المحاسبي. إلى جانب آليات التدقيق والمصادقة والنشر.
في هذا الشأن، فقد عالجت الوكالة 54 طلبا لإبداء الرأي في شأن عمليات مرتبطة بالمحفظة ورأس المال خلال عام 2025. اتصالا بدورها في مواكبة القرارات التي تمس مساهمات الدولة وتتبع انسجامها مع التوجهات الاستراتيجية العامة.
تندرج هاته الخطوات ضمن مسعى لتطوير منظومة قيادة نجاعة الأداء، عبر آليات رقمية لتتبع النتائج وتقييم المردودية وإدارة المخاطر. ما يسمح بالانتقال من مراقبة الإجراءات إلى قياس ما تحققه المؤسسات فعليا من أهداف.
جدير بالذكر، أن عمل “الوكالة” يستند “للقانون رقم 82.20″، المتعلق بإحداث “الوكالة الوطنية للتدبير الاستراتيجي لمساهمات الدولة وتتبع نجاعة أداء المؤسسات والمقاولات العمومية”. الذي يحدد الإطار القانوني لمهامها في التدبير الاستراتيجي لمساهمات الدولة ومواكبة أداء المؤسسات الداخلة ضمن نطاق اختصاصها.
كما يندرج عملها ضمن ورش أوسع لإصلاح القطاع العام، الذي يهدف لتعزيز التكامل بين المؤسسات، وتحسين فعاليتها الاقتصادية والاجتماعية، وتطوير الحكامة وحماية الذمة المالية للدولة.
هنا لا بد من التوضيح، أن كل ما تم ذكره لا يعني إسناد جميع الاختصاصات العمومية إلى الوكالة. إذ تظل مسؤوليات المؤسسات والقطاعات الوصية وأجهزة الرقابة محددة وفق النصوص المنظمة لكل جهة.
يكتسي وضوح توزيع الأدوار أهمية خاصة في إنجاح الإصلاح، من خلال ضمان استقلالية التدبير في حدود القانون. فضلا عن ربط القرارات بالمساءلة، تعزيز التنسيق بين الجهات المعنية وتفادي تداخل الاختصاصات أو تشتت المسؤولية عن النتائج.
الأثر الاجتماعي هو الاختبار الحاسم